

はじめに
相続対策というと「相続税対策」を思い浮かべる方が多いかもしれません。しかし実際には、相続で最も問題になるのは税金ではなく「家族間のトラブル」です。相続対策は税金対策だけでなく、家族が争うことなく、スムーズに財産を引き継ぐための「思いやり」の対策でもあります。ここでは、「税金対策」と「円満な相続」の両立を図るために、知っておくべきポイントをご紹介します。
相続税の基礎知識(基礎控除)
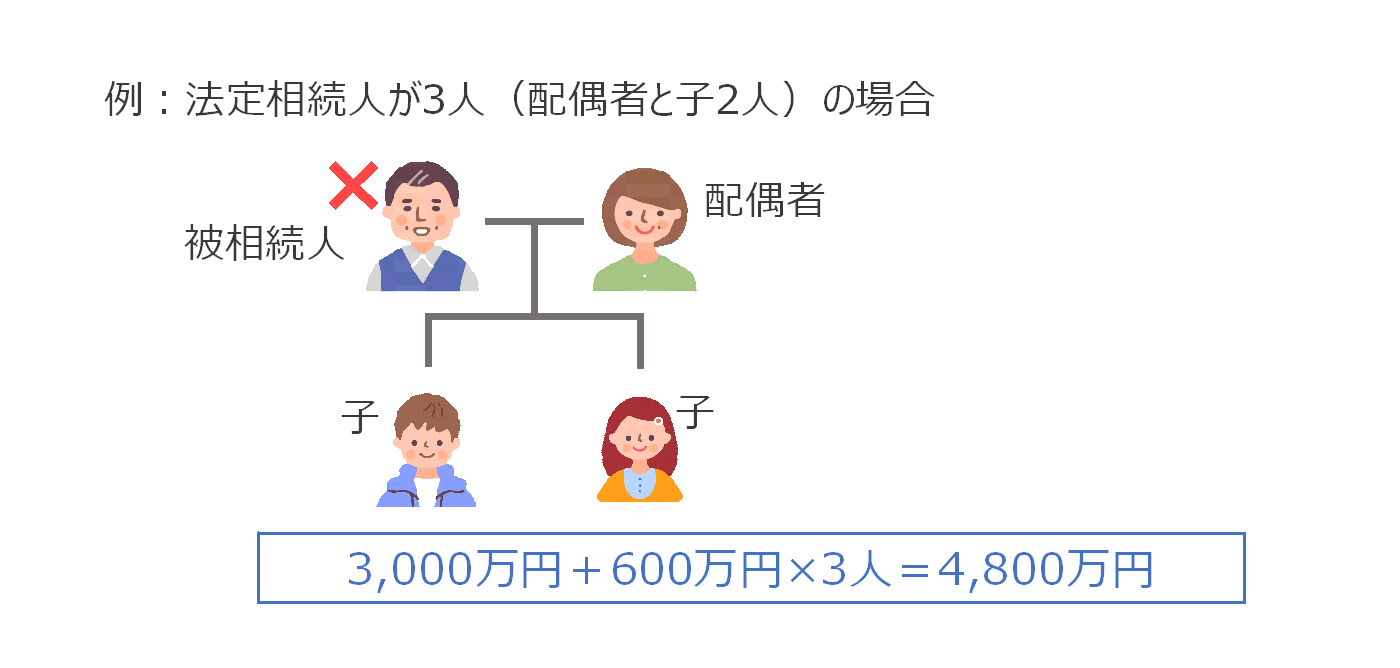
相続税の基礎控除額は、相続税の対象となる財産総額(遺産総額)から差し引くことができる金額です。法定相続人が何人いるかによって金額が決まります。相続が始まる時点で被相続人(亡くなった人)の名義になっている財産は、原則としてすべて相続税の対象となりますが、遺産の総額が相続税の基礎控除額以下であれば、相続税はかかりません。
基礎控除額 = 3,000万円 + 600万円 × 法定相続人の数
相続税が軽減される特例
相続税には、一定の条件を満たすことで税負担を大きく軽減できる特例があります。特に注目したいのが「配偶者の税額軽減」と「小規模宅地等の特例」です。制度を正しく理解し、適切に活用することが円満な相続への第一歩になります。
①配偶者の税額軽減
被相続人の配偶者は、被相続人が財産を作りあげることに貢献したとみなされます。また、被相続人が死亡した後の配偶者の生活を保障する必要があります。そこで配偶者が財産を相続する場合は、相続税の負担が軽減されます。配偶者が相続財産を取得した場合、「1億6,000万円」または「法定相続分(遺産の1/2など)までの金額」のいずれか大きい金額まで相続税がかかりません。つまり、ほとんどのケースで配偶者には相続税がかからないことになります。
この適用を受けるためには、相続税の申告期限までに原則として遺産分割協議書が終了しているとともに、相続税の申告(税額がゼロでも)をしなければなりません。また、節税だけを目的に、配偶者に偏った相続をすると、二次相続(配偶者が亡くなったとき)で税負担が大きくなることがあるので注意が必要です。
②小規模宅地等の特例
被相続人が住んでいた住宅や事業・賃貸に使用していた土地について、一定の要件を満たせば、土地の評価額を最大80%まで減額できる制度です。土地の評価額が下がると、相続税の課税対象となる財産額も大きく減るため、都市部では特に効果的です。
ただし、配偶者以外の相続人が自宅を引き継ぐ場合は注意が必要です。特例を適用するには、被相続人との同居要件や、相続税の申告期限までの居住継続要件など、厳しい条件をクリアしなければなりません。相続後すぐに自宅を売却してしまった場合などは、特例の適用が受けられず、結果として相続税の負担が大きくなることもあります。そのため、特例の利用を検討する際には、制度のルールを正しく理解し、事前に税理士など専門家の助言を仰ぐことが重要です。
生命保険を利用した相続対策
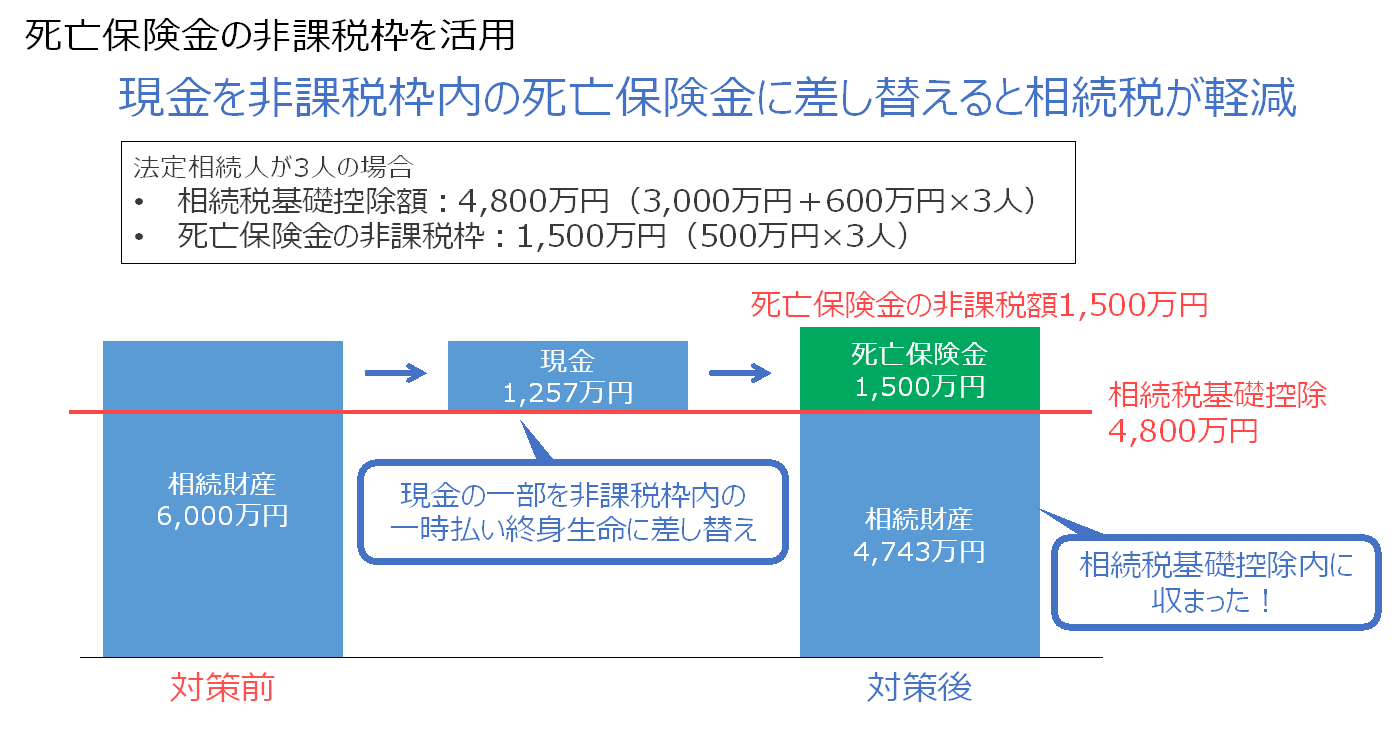
生命保険は万一に備える「保障の手段」として知られていますが、相続税対策にも有効です。「契約者」と「被保険者」が同一(被相続人)で、受取人がその相続人である場合、受け取った死亡保険金は、相続税の計算上「みなし相続財産」として取り扱われ、原則として相続税の課税対象となります。ただし、一定の非課税枠が設けられており、次の金額までは相続税がかかりません。
死亡保険金の非課税枠 = 500万円 × 法定相続人の数
例えば、法定相続人が3人であれば、死亡保険金のうち1,500万円までは非課税となり、それを超えた部分が相続税の課税対象となります。なお、相続財産が基礎控除額以下の場合、相続税はかかりません(相続税の基礎控除額=3,000万円+600万円×法定相続人の数)。
死亡保険金は他の相続財産と異なり、遺産分割の対象にはなりません。例えば、複数の相続人がいても、受取人として指定された人がいれば、その人が単独で受け取ることができます。このような性質を活かし、例えば特定の相続人が生前に被相続人の介護などで長く支えてくれた家族に感謝の気持ちを伝える方法として、生命保険を活用するケースもあります。その人を死亡保険金の受取人に指定しておけば、「これまでのお礼」の意味を込めて、他の財産とは別に金銭を渡すことができます。死亡保険金は遺産分割の対象にならないため、他の相続人とのトラブルになりにくく、想いを届ける手段として有効な使い方といえるでしょう。

生前贈与の活用
ここでは、生前贈与で代表的な特例を2つご紹介します。
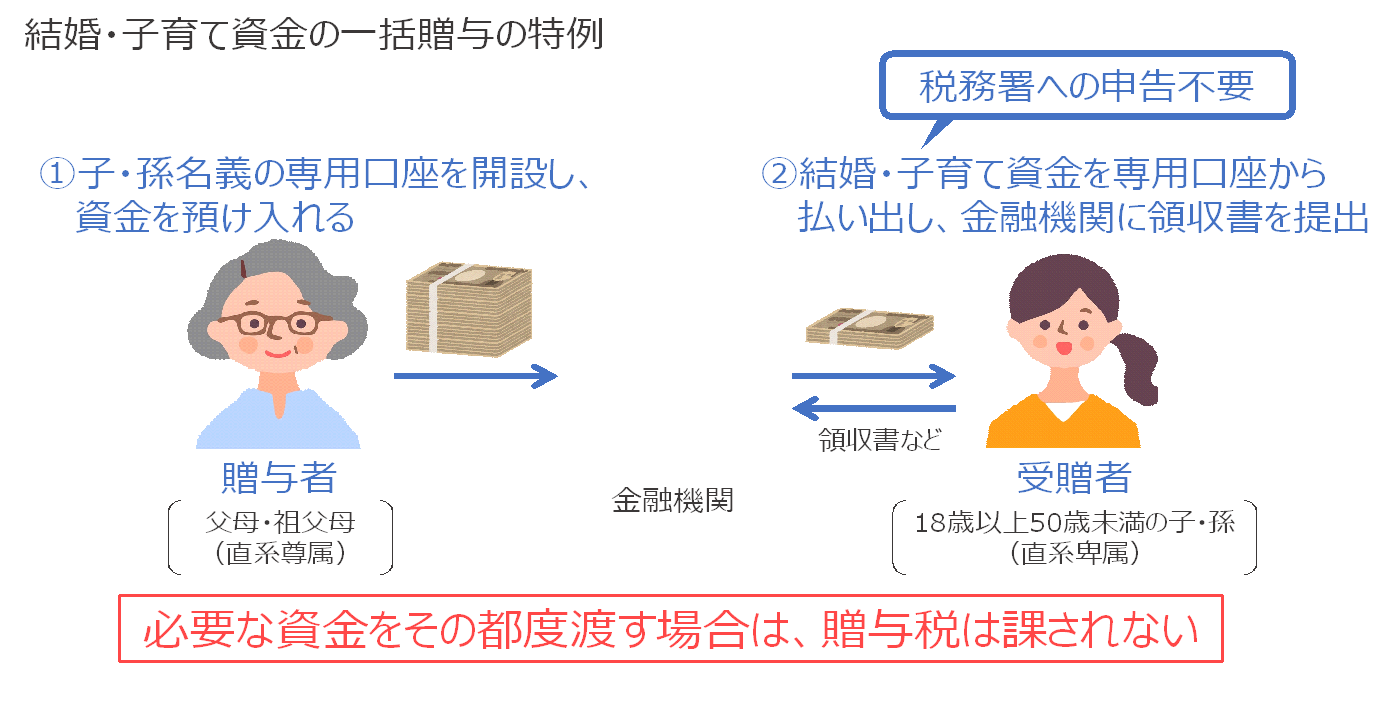
結婚・子育て資金の一括贈与の特例
祖父母や父母などの直系尊属が、18歳以上50歳未満の子や孫に対して、結婚や子育てに必要な資金を一括で贈与した場合に、一定の要件を満たせば最大1,000万円まで贈与税が非課税となる制度です(うち結婚に関する費用は最大300万円までが非課税)。
住宅取得等資金の一括贈与の特例
父母や祖父母などの直系尊属から、住宅の取得や増改築などに充てるための資金の贈与を受けた場合に、一定の要件を満たせば、最大1,000万円まで贈与税が非課税となる制度です。
本制度を利用するためには、贈与を受けた年の翌年3月15日(贈与税の申告期限)までに実際に居住していること(またはその日までに居住する見込みであること)が必要です。やむを得ない事情(建築の遅れ、入居時期の調整、転勤・療養等)により期限までに居住できなかった場合でも、将来的に確実に居住することが明らかであると税務署に認められれば、一定の猶予が認められる場合があります。ただし、この場合も最終的に居住しなければ非課税措置は無効となり、贈与税の課税対象になります。
また、本制度は暦年課税(基礎控除110万円)や相続時精算課税制度(特別控除2,500万円)との併用が可能です。相続時精算課税制度と併用すれば最大で3,610万円まで非課税で一括贈与が可能です。この場合、「贈与者が60歳以上」という年齢要件は適用されません。
財産目録と遺言書の活用
節税や贈与だけが相続対策ではありません。相続トラブルの防止や、遺族の手続き負担を軽減するうえで効果的なのが、「財産目録の作成」と「遺言書の準備」です。どちらも費用をかけずに始められ、相続が発生した際には、遺族が円滑に手続きを進める手助けとなります。
「財産目録」とは、自分が保有する資産と負債を一覧にまとめたもので、通帳の残高、不動産、株式、保険契約、借入金などを網羅的に記載します。財産の全体像が明確になることで、相続人が把握しやすくなり、手続きの混乱や申告漏れを防ぐことができます。また、定期的に見直すことで、資産管理にもつながります。
また、遺言書の作成はとても有効な手段です。節税などのテクニックも大切ですが、まずは「誰に何を遺したいか」を明確にし、遺族が迷わないようにしておくことが、相続対策の第一歩です。特に家族構成や財産内容が複雑な場合、遺言の有無がその後の相続手続きに大きく影響します。
終わりに
生前贈与や生命保険の活用、小規模宅地等の特例などを組み合わせることで、税負担を抑えながら、家族それぞれに合った形で財産を承継できます。また、財産目録の作成や遺言書の準備は、相続のトラブルを防ぐだけでなく、家族がストレスなく手続きを進めるためのガイドとなります。
相続は、誰にとっても避けられないライフイベントです。だからこそ、元気なうちから計画的に向き合うことが大切です。制度を正しく理解し、家族構成や財産の状況に合った対策を講じることで、「遺された人が困らない相続」を実現することができます。まずは、家族と話し合うことや財産の整理から始めてみてはいかがでしょうか。